台积电营收增33.7%、ASML出货86台光刻机,AI芯片供应链双雄竞逐
台积电2026年Q2营收40.2亿美元(+33.7%),2纳米工艺首季量产;ASML当季交付86台新光刻机(+28%),EUV设备需求持续攀升。两者五年净利分别增长251%与超90%,共同构成AI芯片底层供应链核心支柱。
报道领域
28 篇已发布报道
重点报道
台积电2026年Q2营收40.2亿美元(+33.7%),2纳米工艺首季量产;ASML当季交付86台新光刻机(+28%),EUV设备需求持续攀升。两者五年净利分别增长251%与超90%,共同构成AI芯片底层供应链核心支柱。
编辑精选
苹果在台积电积压约10亿美元A20 Pro晶圆,因DRAM缺货无法完成晶圆级封装,威胁iPhone 18 Pro及首款折叠屏iPhone 9月供货。富士康与比亚迪生产窗口被压缩,2亿台年度目标承压;美光等厂商将DRAM产能锁定至2027年,苹果转向长江存储采购失败。
台积电先进制程产能利用率超100%,2026年资本支出达52亿–56亿美元;前两大客户占营收36%,2nm量产推高成本压力;当前估值仅10倍FY27E EPS,但毛利率维持53.2%高位。
最新进展
2026年7月第28周数据显示,亚太至欧洲空运货量同比下滑15%,其中香港至欧洲货量同比暴跌23%,台湾至欧洲环比骤降24%。欧盟自7月1日起对单件价值低于€150的进口包裹征收€3临时关税,终结de minimis豁免,直接冲击跨境电商物流链。WorldACD指出,此次政策调整未引发前置发货潮,且叠加台风“巴威”影响,东亚多货源地同步承压。
台积电股价2026年7月17日单日下跌3.65%,主因2纳米产线巨额资本开支、台湾工业电价上涨引发利润率压缩,叠加美政界涉台言论重燃地缘风险溢价。智能手机与PC市场需求复苏不均,汽车及工业领域库存调整超预期,共同压制近期内部营收。公司最新财年营收122.22亿美元、净利润55.12亿美元,均居行业第二。
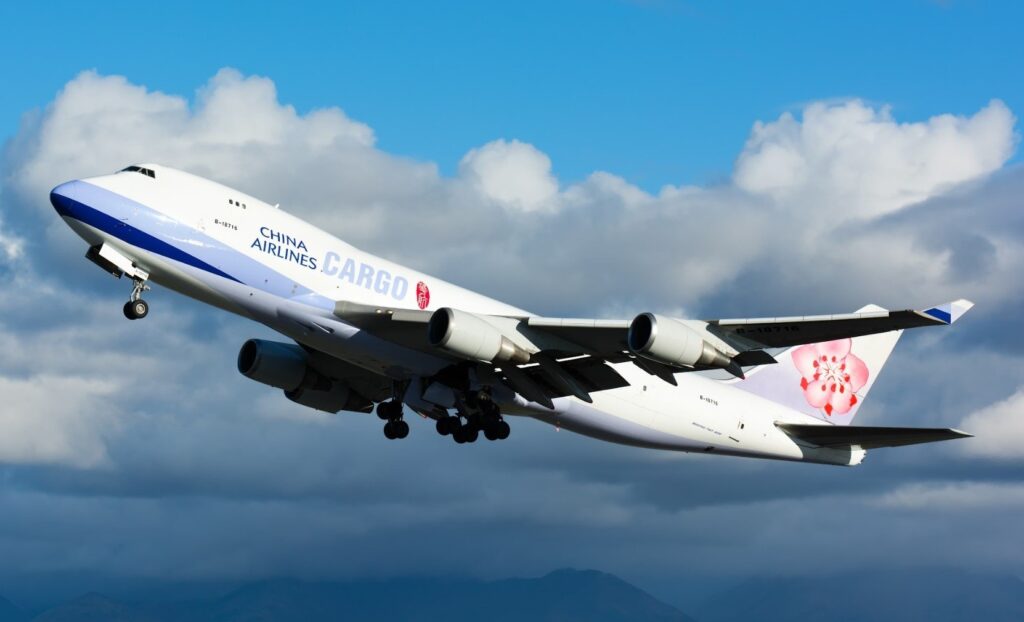
中华航空2026年第二季度货邮营收达236亿新台币,同比增43.9%;货运吨公里达15亿,增8.6%;货舱载运率升至70.5%。增长主因AI服务器与半导体设备出口激增。公司已将波音777-8F订单扩至8架,并购入4架777F,同时出售4架747-400F。
台积电上调2026年营收预测至超40%,预计AI芯片需求将持续至2030年。其Q2营收达40.2亿美元,净利润涨77%;HPC业务占营收66%,智能手机仅22%。Aevean数据显示数据中心空运货量增42%,单季为美空运新增17万吨货量。AI已成航空货运核心增长引擎,取代消费电子主导地位。
AI芯片需求激增导致ABF载板全球短缺,2025年产能利用率逼近98%,价格涨幅最高达115%,交付周期延长至24周。住友电工、住友化学与松下电子加速扩产,但缺口预计持续至2028年,已造成多家AI芯片企业量产延期与订单调整。
2026年上半年全球空运需求同比增长4%,但87%增量来自半导体硬件运输;跨太平洋航线载货率达92.3%,逼近运营极限。跨境电商包裹出港量同比下降11.5%,凸显行业对单一品类的高度依赖。货代企业利润提升与运力错配并存,高附加值非芯片货物订舱周期延长至7.2天。
2026年6月,台湾半导体供应链全部13个子行业营收同比转正,内存板块增长392%,HBM出货量达120万颗。台积电与联电代工营收增54%,南亚科技HBM营收占总营收73%。全链产能投资达87亿美元,HBM月产能较2024年增长522%。
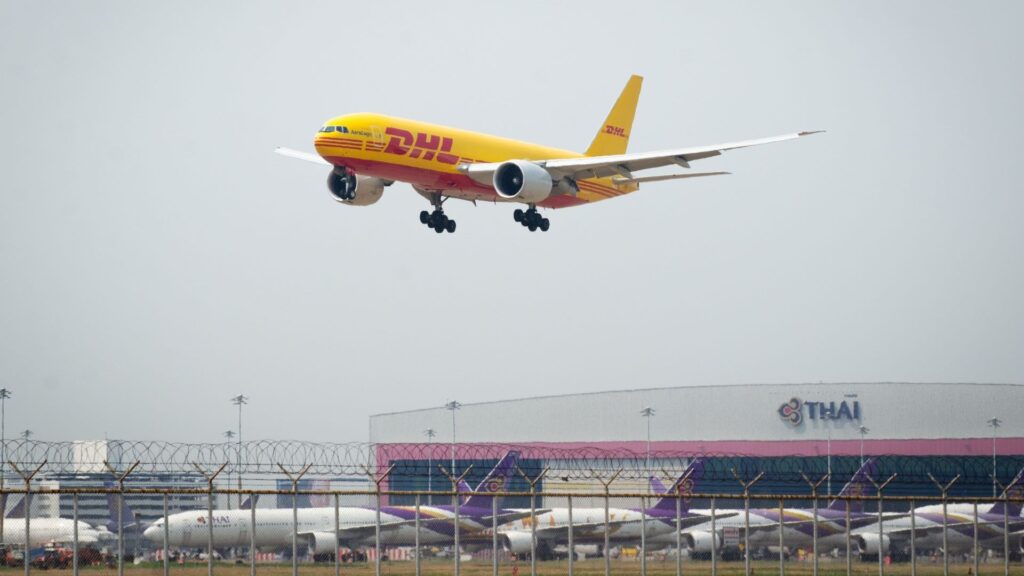
DHL全球货运开通河内、台北、曼谷至美国辛辛那提与芝加哥的波音777货机专线,每周合计6班;同步强化列日—香港、上海—莱比锡亚欧航线,全部按长期运营规划,覆盖2026年冬季高峰。此举响应企业客户对确定性交付的迫切需求,与CEVA、德迅、DSV等形成芝加哥枢纽集群效应。
中东航线运力缺口收窄至10%,全球空运费率仍维持在3.13美元/公斤高位。AI芯片与设备空运需求激增,台积电6月营收达15亿美元、同比增67.9%;台湾—欧洲航线货量三周涨20%,而香港—欧洲线跌20%。DHL与SolitAir加速布局AI硬件运输专线。
美光科技宣布3亿美元本土供应链投资,其中5亿美元投向环球晶圆德州基地,并签署10年硅片供应协议。公司同步将2035年前在美总投资目标上调至250亿美元。纽约新厂已动工,建成后将成为美国史上最大晶圆厂。受此消息提振,美光股价单日涨7%,年内涨幅达215%,市值已突破1万亿美元。
全球芯片营收逼近820亿美元,但单颗芯片跨国流转达70次,台积电独占先进制程70%份额。美欧印斥资数十亿美元推动本地建厂,而上游高纯化学品与出口管制下的EDA软件、EUV光刻机已成为新断点。
鸿海精密(富士康)2026年第二季度营收达79亿美元,同比增长40%,远超预期;6月单月营收飙升52%。作为英伟达AI服务器核心组装方,其订单来自Alphabet、亚马逊、Meta和微软,四家2026年AI总投入达725亿美元。中东冲突加剧航运与能源压力,内存芯片短缺持续,但苹果iPhone 17订单保障高端产品交付。
Global Supply Chain Intelligence. Delivering real-time news, analysis, and insights for supply chain professionals worldwide.
© 2026 SCI.AI. All rights reserved.
Powered by SCI.AI Intelligence Platform