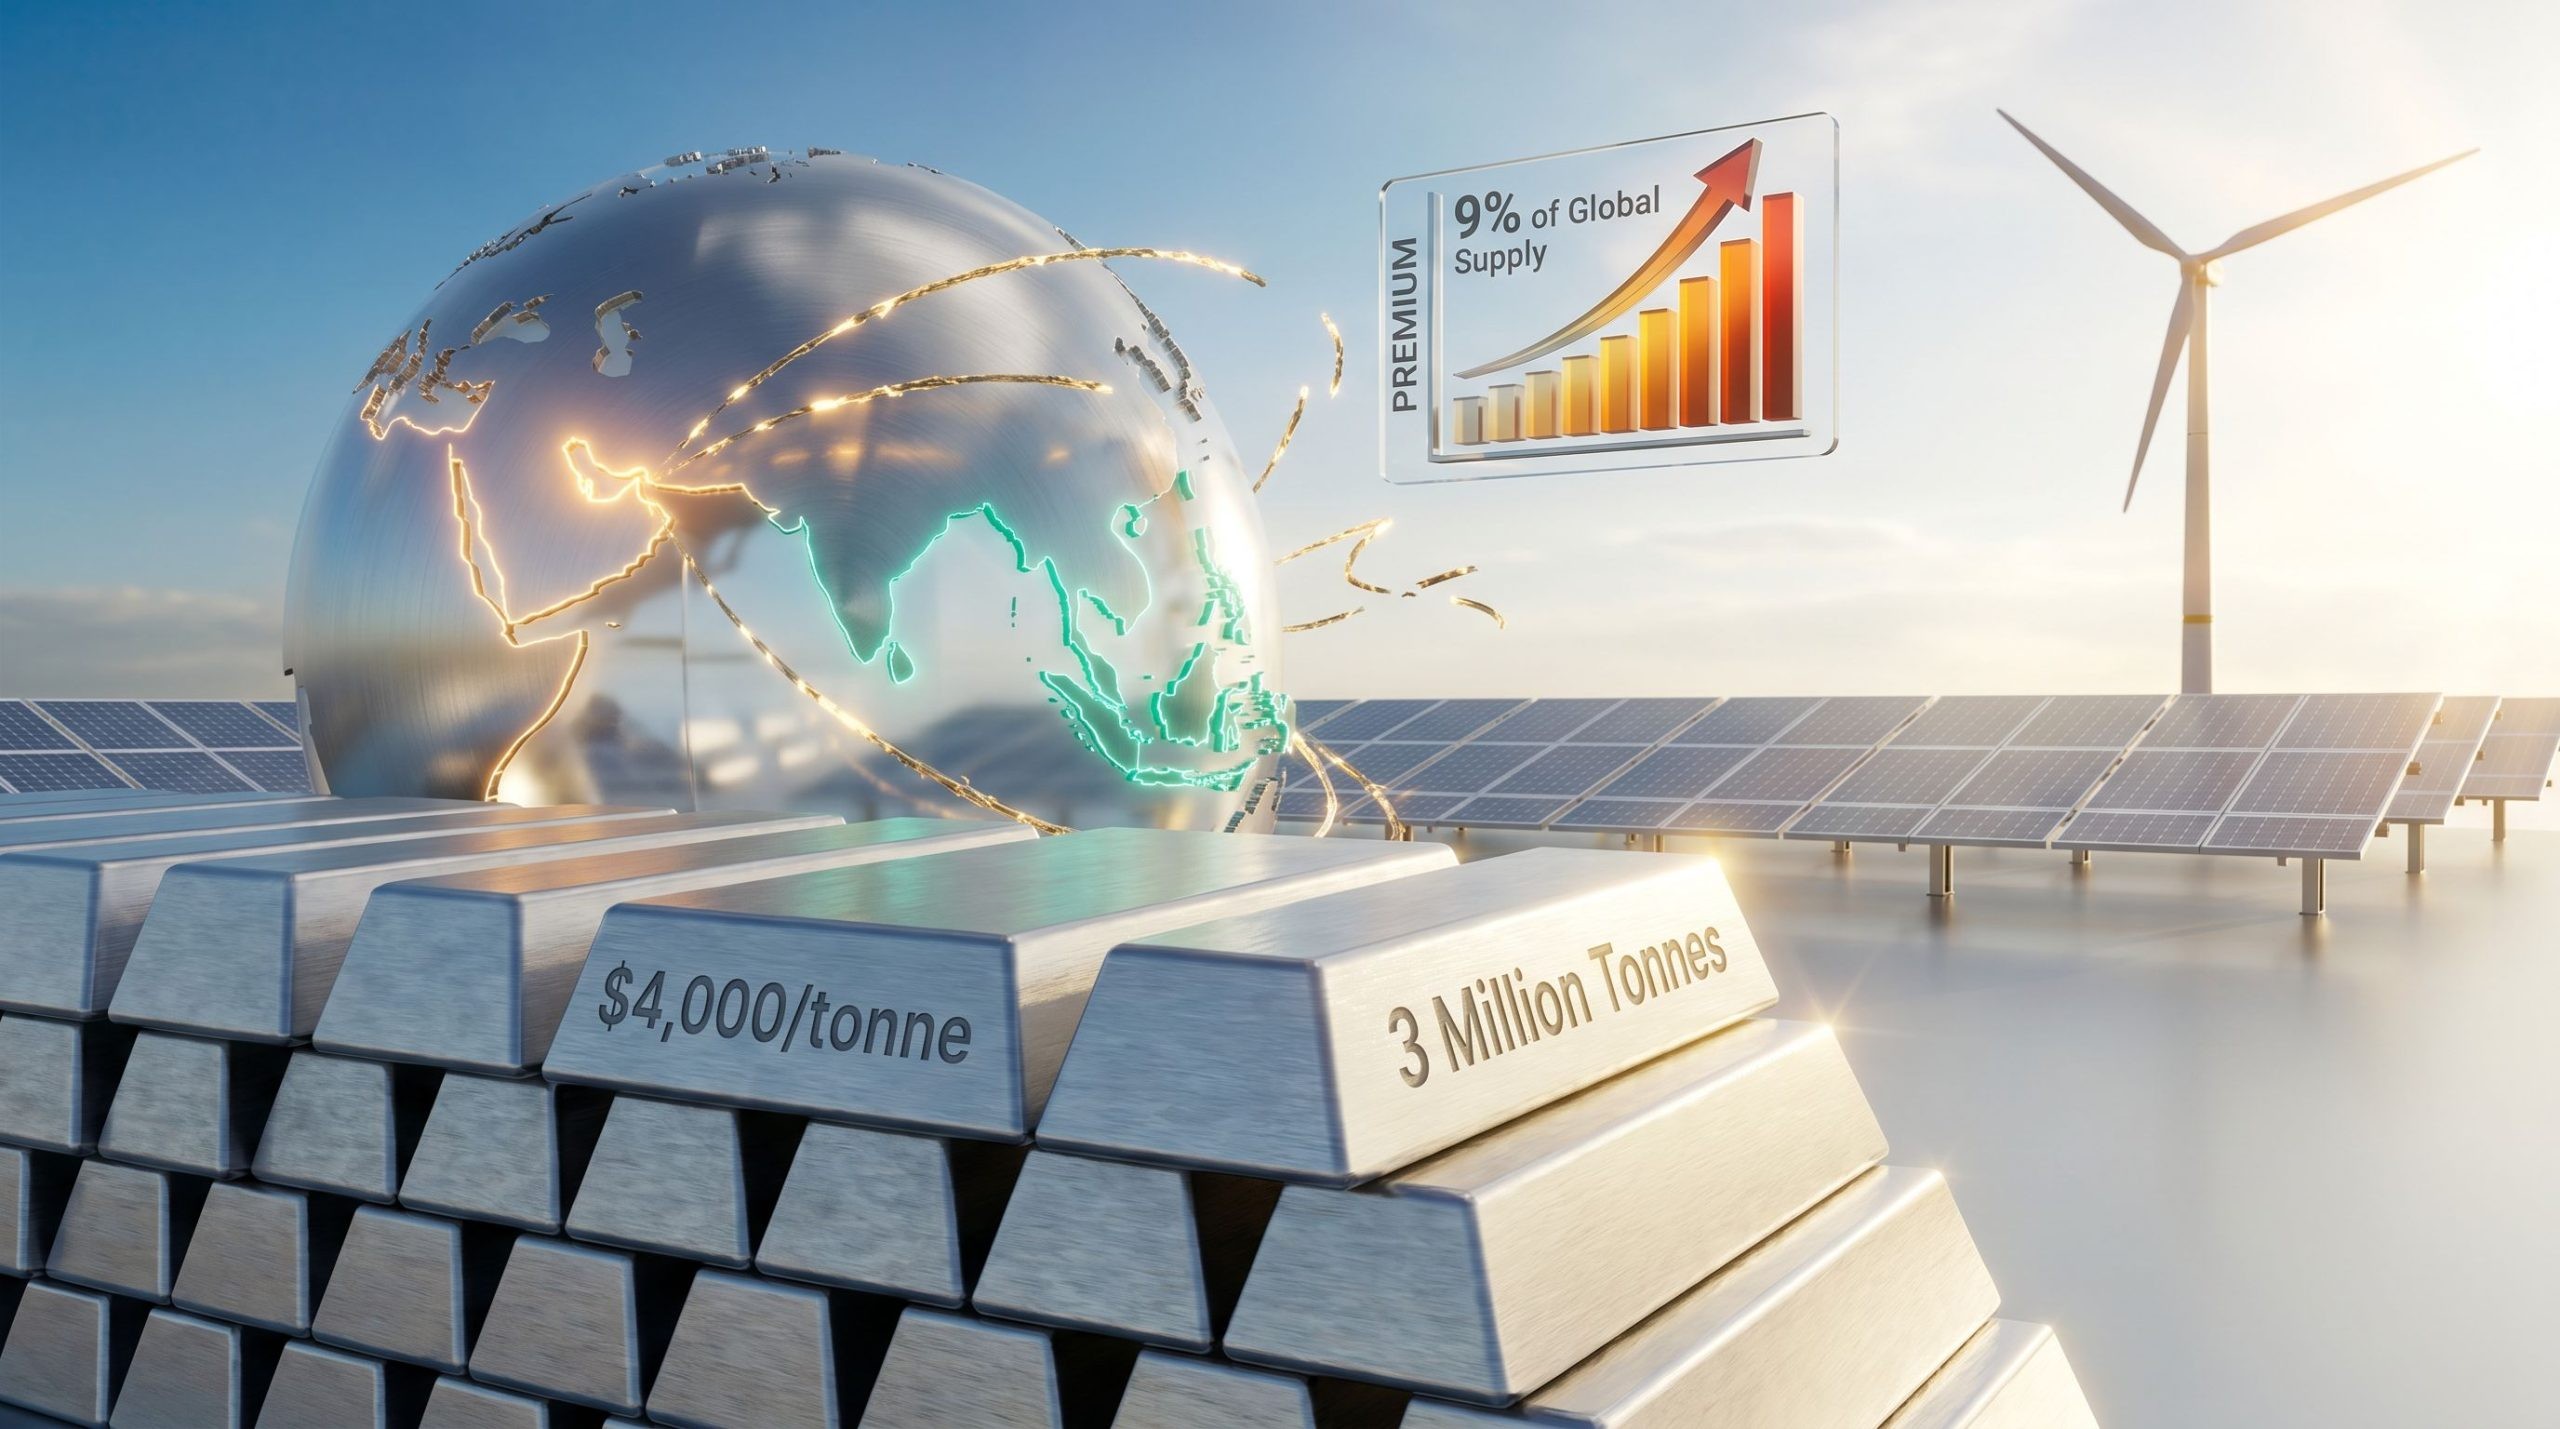
中东冲突正导致海湾地区原生铝供应中断,预计造成300万吨年度缺口,推高亚洲清洁能源项目铝材成本至4000美元/吨以上。印尼、越南、菲律宾等国因无本土冶炼能力,采购风险陡增。GCC占全球9%铝产能,其经霍尔木兹海峡的双向物流构成双重脆弱性。
据discoveryalert.com.au报道,持续升级的中东冲突正实质性干扰亚洲绿色能源基础设施建设所依赖的低碳铝供应链,导致全球市场出现约300万吨年度供应缺口,并已推动关键市场铝材落地成本突破$4,000/吨。
铝:清洁能源基建的隐形骨架
每新增1兆瓦(MW)大型光伏装机容量、每竖立一台风电机组、每延展1公里高压输电线路,都高度依赖铝材。太阳能电池板边框几乎全部采用挤压铝型材;风电机组机舱外壳、散热器及电气部件大量使用铝合金;电动汽车电池包壳体需精密成型铝制结构以抵御热冲击与机械应力;而长距离输电主干网则普遍采用钢芯铝绞线(ACSR),该材料为行业标准配置。据原文报道,单个1 MW地面光伏电站仅在支架和固定结构中即消耗3–5吨铝;若计入风电机组机舱与塔筒组件,单位装机铝耗量更高。亚洲多国规划未来十年新增数百吉瓦(GW)可再生能源装机,其隐含的铝需求总量达数千万吨级别。
东南亚三大市场:零自产、全进口的结构性脆弱
- 印尼承诺到2030年实现国家电力结构中可再生能源占比44%,需在群岛范围内大规模部署光伏与地热设施;
- 越南已是全球光伏装机增速最快的国家之一,正推进大型海上风电与光伏二期扩容;
- 菲律宾同步开展电网现代化改造与分布式光伏普及,其中输变电升级对铝导体材料提出集中采购需求。
上述三国均无具备规模效应的原生铝冶炼产能。原文明确指出:“亚洲的清洁能源雄心在结构上与全球铝供应安全密不可分。任何持续性的原生铝供应中断,不仅影响大宗商品市场,更直接抬高整个区域每个光伏电站、风电场及电网升级项目的资本开支。”
海湾地区:占全球9%产能的“双刃剑”枢纽
海湾合作委员会(GCC)国家——包括阿联酋、巴林和卡塔尔——凭借廉价天然气发电形成的能源成本优势,已成为全球原生铝生产重镇。原文数据显示,GCC collectively accounts for approximately 9% of global primary aluminium supply。其核心地位不仅在于产量占比,更在于其作为欧亚美三地关键“调节性出口方”的角色:当欧洲或亚洲某地供应紧张时,海湾厂商常成为快速补缺来源。然而,这一枢纽功能高度绑定霍尔木兹海峡——全球最敏感的海上通道之一。该水道既承担着海湾产成品铝向亚洲、欧洲和美国的出口运输,也承担着向海湾冶炼厂输送铝土矿与氧化铝原料的返程货流。原文将此定义为“双重脆弱性”:
- 成品铝出口受阻 → 全球各进口区域供应收紧;
- 铝土矿/氧化铝进口受阻 → 海湾本地冶炼厂面临减产甚至停产风险;
- 战争风险附加保费 → 航运保险公司在途船舶保费动态上调,成本全额转嫁至CIF买家;
- 区域升水飙升 → LME基准价之上叠加的区域性溢价已推高整体落地成本至$4,000/吨以上。
量化冲击:160万吨直损+140万吨间接风险
行业监测显示,多家海湾主要冶炼厂已报告运营扰动。据原文援引的分析师估算,单点设施级产能损失年化已达1.6百万吨;若计入物流中断、原料断供及保险成本传导等间接影响,整个海湾区域潜在风险产能总量接近300万吨。全球原生铝年产量约为7000万吨,这意味着当前冲击相当于移除约5%的全球有效供给。而该市场库存缓冲本就薄弱,加剧了价格弹性。LME铝价虽反映基础成本,但终端用户实际支付的“落地成本”还包括区域升水——该部分已在欧洲创纪录、在美国中西部显著走强。
行业语境与从业者影响
这一冲击并非孤立事件。2024年以来,红海航运危机已推高亚欧航线运费平均200%;2025年欧盟碳边境调节机制(CBAM)正式纳入铝产品,对未披露碳强度的进口铝征收差额费用;同期,中国电解铝产能已严格锁定在4500万吨/年上限,且约85%依赖煤电,难以满足亚洲新兴市场对“绿铝”的认证需求。对亚洲供应链从业者而言,当前局面意味着:光伏EPC企业需在投标阶段即增加8–12%的铝材成本浮动条款;电网公司招标中铝导体技术规格书必须同步嵌入替代方案与交期冗余;而采购部门正紧急审核所有铝材二级供应商的产地溯源链,要求提供LME注册仓库提单与低碳认证文件。此前由挪威水电铝、加拿大魁北克铝主导的“绿铝”稳定供应格局,正被地缘变量快速重构。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。