FedEx在2026投资者日宣布战略转型:放弃追逐低价电商件量,聚焦医疗、汽车、航空航天、数据中心等1300亿美元高价值专业配送市场。同时关闭475座站点、剥离FedEx Freight、入股欧洲InPost智能快递柜,标志着全球末端配送行业正式进入「精品化」竞争新时代。
从「量」到「质」:FedEx宣布末端配送战略大转向
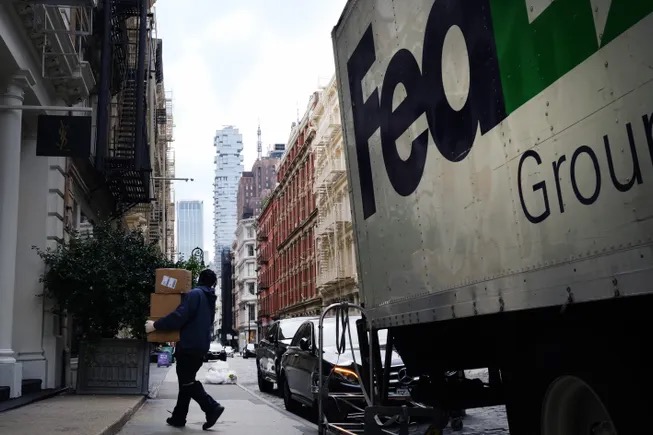
2026年2月,FedEx在其年度投资者日上正式宣布了一项重大战略调整:放缓对一般电子商务配送量的追逐,将商业重心转向「专业化」的B2C细分市场和高端B2B配送服务。CEO Raj Subramaniam明确表示:「我们将把商业精力集中在客户重视速度、精度、可视化和可靠性——而非最低价格的领域。」这一表态标志着这家全球第二大快递巨头正式告别了过去数年与亚马逊、UPS在低价电商件领域的激烈竞争,转而拥抱一条差异化的高利润增长路径。
这一决策的背景是深刻的行业变革。自新冠疫情以来,B2C包裹量经历了爆发式增长,但随之而来的是激烈的价格战和持续的利润压缩。大量区域性快递公司涌入短距离配送市场,使得FedEx和UPS等全网型企业在这一领域的定价能力不断削弱。FedEx的选择本质上是一次「以退为进」——通过主动放弃低毛利的通用电商件,将有限的网络容量和运营资源配置到回报率更高的专业化领域。这不仅是一次商业策略的调整,更是对整个末端配送行业发展逻辑的重新定义。
1300亿美元市场机遇:医疗、汽车、航空航天和数据中心
FedEx将其增长引擎锁定在医疗健康、汽车制造、航空航天和数据中心四大垂直行业,并将这些领域的综合市场机会评估为1300亿美元。这些行业的共同特征是对物流服务的要求远超普通电商配送——它们需要严格的温控链条、精确的时间窗口、端到端的可视化追踪以及高度定制化的操作流程。以医药冷链为例,一批价值数百万美元的生物制剂从实验室到医院的配送全程,对温度波动的容忍度通常不超过±2°C,这种服务能力正是FedEx多年积累的核心壁垒。
值得注意的是,这些垂直行业的客户黏性远高于普通电商卖家。一旦建立了合规认证和标准化操作流程,客户转换成本极高,这意味着更稳定的收入来源和更可预测的利润率。FedEx首席客户官Brie Carere透露,公司目前B2C业务中已有70%的地面运输收入来自超过300英里的长途配送,这部分业务本身就具备较强的护城河——短距离配送竞争者难以覆盖这些长距离线路。FedEx预计到2029年B2C业务量仅实现「低个位数」增长,但这种克制恰恰是其提升利润率的关键。
Network 2.0重塑网络:关闭475座站点、剥离FedEx Freight
支撑这一战略转型的是FedEx正在推进的大规模网络重组——Network 2.0计划。根据投资者日披露的数据,FedEx计划关闭超过475个分拣站,并在2026年峰季之前将约65%的合格业务量整合到统一网络中运营。这一举措的核心目标是消除原FedEx Ground和FedEx Express两套独立网络之间的冗余,实现「一张网」的运营效率。Carere指出,当前FedEx美国网络的利用率已恢复到疫情高峰期的水平,进一步的整合将使网络更加紧凑高效。
更引人注目的是,FedEx宣布将于2026年6月1日正式剥离FedEx Freight零担业务,使其成为独立上市公司。这一分拆操作意味着FedEx将彻底聚焦于包裹和快递业务,抛开零担货运这一资产密集型板块的拖累。通过这种「瘦身」策略,FedEx不仅释放了大量资本用于核心业务投资,还能让投资者更清晰地评估其快递业务的真实价值。对于全球供应链行业而言,这一举措加速了物流巨头从「大而全」向「专而精」转型的趋势。
入股InPost布局欧洲:智能柜网络成为末端配送新基建
在收缩美国本土电商件的同时,FedEx在欧洲市场却采取了截然不同的策略。公司宣布将收购波兰智能快递柜运营商InPost 37%的股份,借助后者遍布欧洲的自助取件网络实现「盈利性B2C增长」。InPost目前在波兰、英国、法国等多个欧洲国家运营着数万台智能快递柜,其模式的核心优势在于将末端配送的成本从「逐件上门」转变为「批量投递+消费者自提」,每单配送成本可降低30-50%。
这一布局的战略意义不仅限于成本优化。对于中国跨境电商企业而言,InPost的智能柜网络为进入欧洲市场提供了一条高效且低成本的末端配送通道。随着SHEIN、Temu等中国电商平台在欧洲的快速扩张,末端配送的效率和成本已成为制约增长的关键瓶颈。FedEx通过入股InPost,实际上搭建了一条从中国到欧洲消费者手中的完整物流链条——空运干线+欧洲本地分拣+智能柜末端投递。这种「轻资产+高密度覆盖」的模式正在重新定义跨境电商的末端配送标准。
行业竞争格局:从规模战争走向价值竞争
FedEx的战略转型并非孤例。其主要竞争对手UPS同样在加速向高价值领域倾斜——大幅削减为亚马逊承运的低利润电商件,并将医疗健康物流作为核心增长引擎。与此同时,亚马逊自建的末端配送网络已覆盖美国绝大多数城市地区,其通过2000多家配送服务合作伙伴(DSP)运营的车队正在蚕食传统快递公司的市场份额。这种竞争态势迫使FedEx和UPS必须做出选择:要么在低利润的通用电商件市场与亚马逊正面竞争,要么开辟差异化赛道寻求更高回报。
从更宏观的视角来看,全球末端配送市场正在经历一场深刻的分层分化。根据行业研究机构的数据,全球城市物流服务市场规模已达459亿美元,预计到2036年将增长至777亿美元,其中末端包裹配送占据42%的市场份额。然而,这个市场正在被切割为截然不同的两个世界:一个是以极致低价和速度为竞争力的大众电商配送市场,由亚马逊、Temu、SHEIN等电商平台主导;另一个是以精度、合规和定制化为核心的专业物流市场,由FedEx、UPS和DHL等传统巨头把守。这种分化意味着未来的末端配送将不再是「一张网通吃」的游戏。
对全球供应链的深远影响:末端配送进入「精品化」时代
FedEx的这次战略调整,实质上宣告了末端配送行业「唯量是图」时代的终结。当全球最大的快递公司之一主动选择放弃增量、转向价值时,这向整个行业发出了一个清晰信号:末端配送的竞争维度正在从「更快、更便宜」向「更精准、更专业」迁移。对于供应链管理从业者而言,这意味着需要重新审视末端配送服务商的选择标准——价格不再是唯一的决定因素,服务质量、行业专业度和合规能力的权重将显著提升。
对于依赖国际物流的中国出海企业,FedEx的战略转向带来了双重影响。一方面,高价值商品出口商(如医疗器械、精密电子、新能源设备等)将迎来与FedEx深度合作的窗口期——这些企业正是FedEx优先争夺的客户群体。另一方面,以低价商品为主的跨境电商卖家则需要加速寻找替代方案,无论是自建海外仓网络、接入InPost等智能柜系统,还是与区域性配送商合作,末端配送的多元化布局已从「可选项」变为「必选项」。FedEx用一场投资者日演讲,为全球末端配送行业划定了新的竞争坐标。
信息来源:Supply Chain Dive