Prime Inc. 就2018至2021年间缴纳的1100万美元冷藏车柴油消费税起诉美国国税局,主张该燃油未用于驱动车辆,属非公路免税用途。此案同时揭示:全美个体冷藏车主每年可申领数百美元燃油税返还,但多数人因不知晓规则而放弃。关键在于分离记账与完备文档。
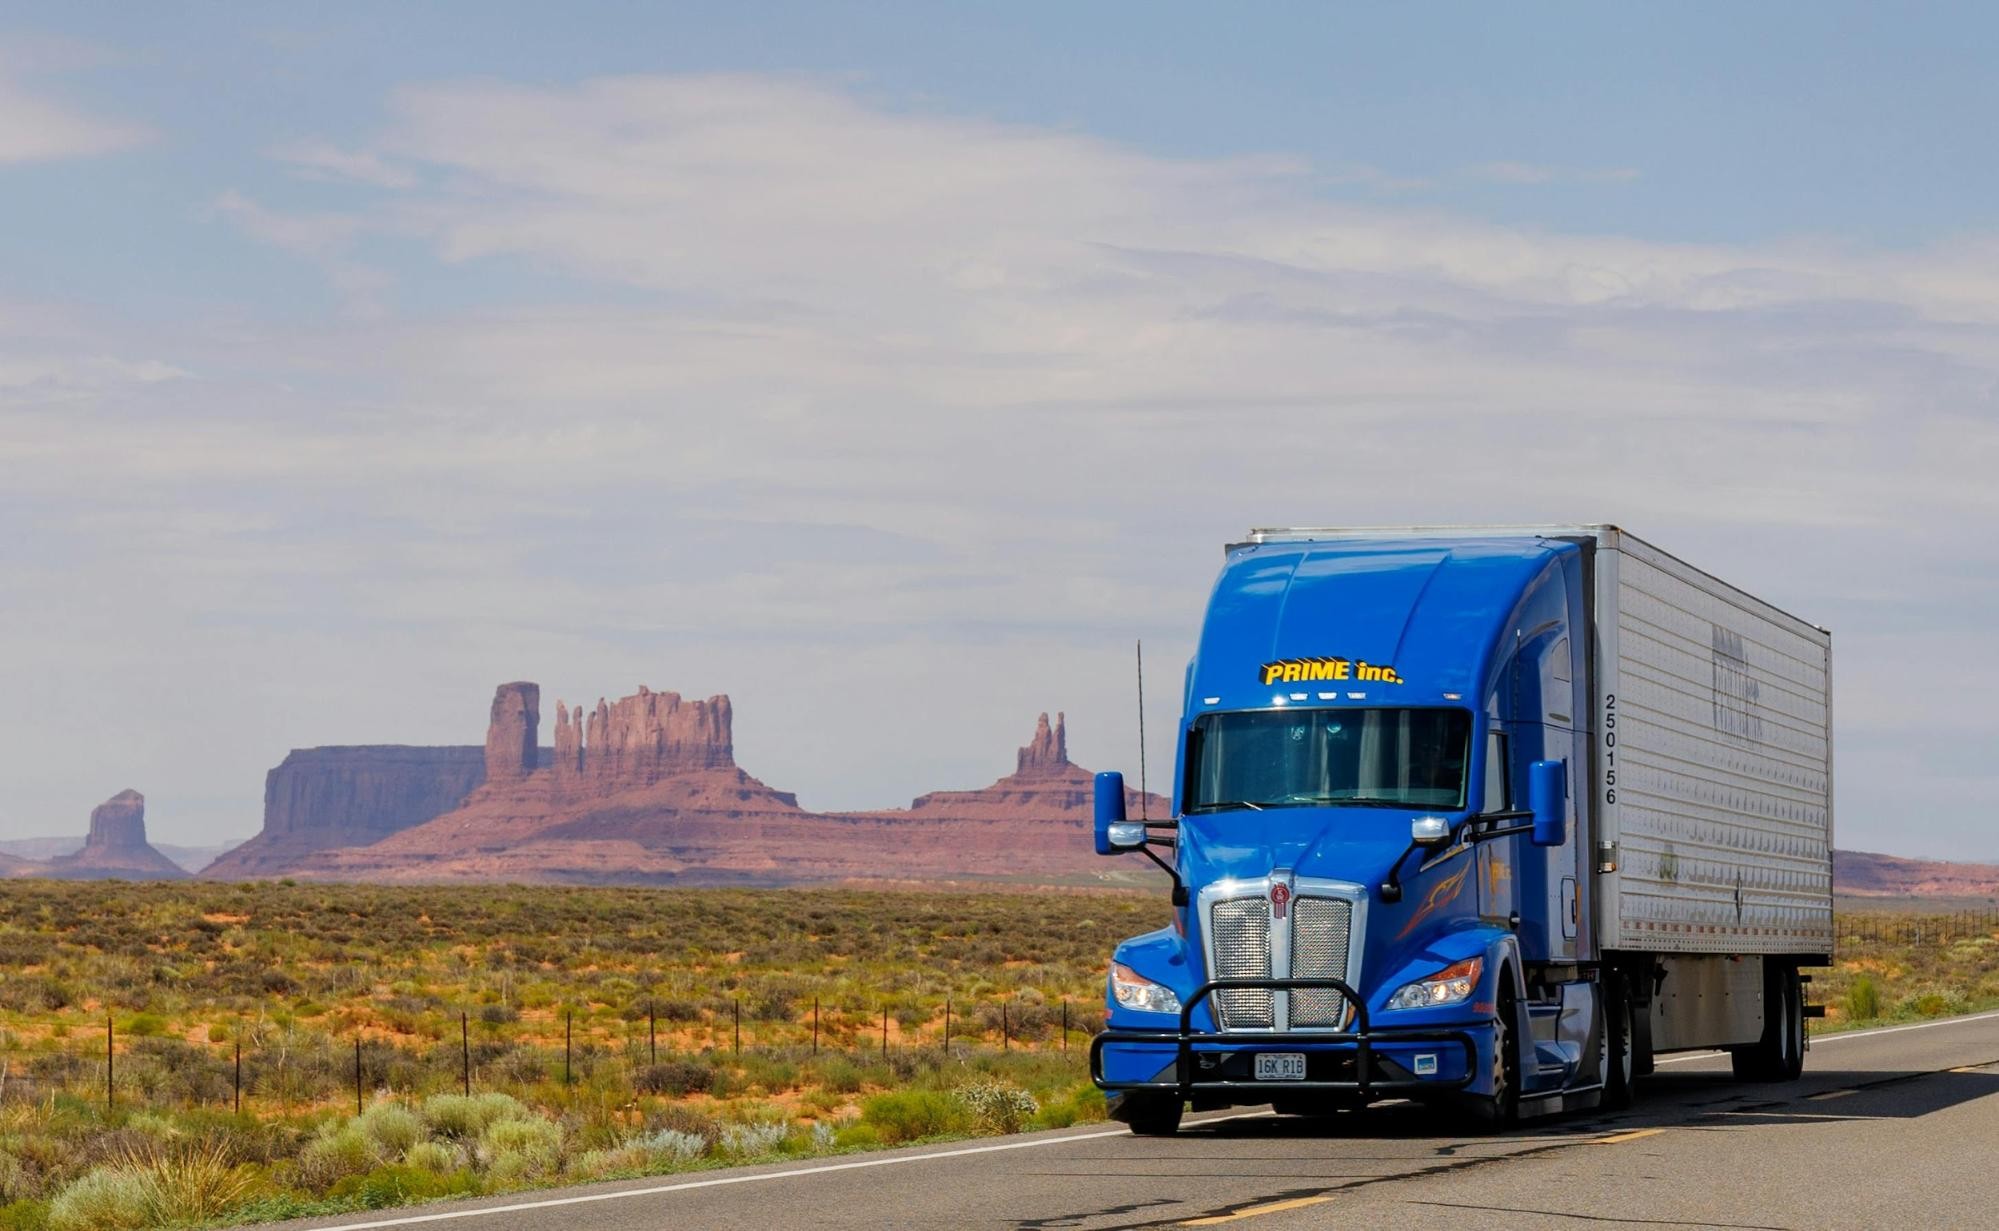
Prime Inc. 已就其支付的超过 1100 万美元燃油消费税向美国国税局(IRS)提起联邦法院诉讼,主张其用于冷藏集装箱制冷机组的柴油从未驱动卡车行驶于公路,不应被征收公路燃油税。
冷藏柴油的双重燃烧现实
冷藏机组自行燃烧柴油。所有从事冷藏货运的从业者都清楚这一点,因为他们每趟运输需承担两次燃油消耗:一是驱动卡车在公路上行驶的柴油,二是单独供给挂车制冷机组、维持货物低温的柴油。两项支出均来自同一账户,但仅前者实际推动车辆前行。
诉讼主体与核心诉求
总部位于密苏里州斯普林菲尔德的 Prime Inc. 运营约 9000 辆卡车,是全美规模最大的冷藏运输承运商之一。该公司认定上述燃油用途区分价值超 1100 万美元,并于 2026 年 6 月 16 日在密苏里州西区联邦地区法院正式提起诉讼,案号为 New Prime, Inc. v. United States。
在 2018 至 2021 年间,Prime Inc. 向 IRS 缴纳了共计 11,016,644 美元的联邦燃油消费税。其申诉依据明确且直接:专用于拖车制冷机组的柴油从未驱动车辆,属于非公路、免税的商业用途;将其按标准公路燃料征税属不当行为。
该税种现行税率为未染色柴油每加仑 24.3 美分,旨在为“公路基础设施”筹资,实质为道路使用费。而运行制冷机组的燃油无论卡车是在州际高速上行驶还是在码头整夜停泊,均不构成公路使用——它仅用于驱动压缩机、维持货箱低温。Prime Inc. 主张此类燃油自始不属于公路燃料,本不应承担公路税。
行政申诉失败后转向司法程序
这并非 Prime Inc. 首次尝试追回该笔款项。据诉状披露,该公司此前已就截至 2018 年 3 月 31 日至 2020 年 12 月 31 日各期申请退税,但 IRS 全部予以驳回。随后,Prime Inc. 又于 2025 年 9 月 12 日就 2021 年度提交补充退税申请;截至诉状提交之日,尚未收到退款或拒付通知。在穷尽行政救济途径未果后,该公司将争议诉诸联邦法院。
除 1100 万美元本金外,Prime Inc. 还一并主张诉讼费用、律师费及判决前与判决后的利息。
小承运商同样可享此项退税权利
此案意义远不止于一家大型承运商与巨额数字之争。Prime Inc. 所争取的税收抵扣,并非仅面向拥有 9000 辆卡车及庞大法务团队的特例条款,而是联邦层面既定、通用的燃油税抵扣政策,适用于任何将已缴税燃油用于非应税非公路用途的企业——包括仅运营一辆冷藏车的个体车主。
美国国税局燃油税抵扣政策覆盖针对未染色柴油所缴纳的联邦消费税,前提是该燃料用于符合资格的非应税用途。冷藏机组用油即属教科书式范例之一。其他同类情形还包括:不驱动车辆的辅助设备用油(如发电机、辅助动力单元 APU)、特定取力器(PTO)应用等——凡是以柴油为能源但从未转动驱动轮的设备,其耗油均可适用该抵扣。
该抵扣返还对应燃油所缴联邦消费税,即未染色柴油每加仑 24.3 美分,汽油每加仑 18.3 美分,与加油站泵价中所含税额完全一致。
以冷藏运营为例测算:一台制冷机组每小时耗油量在 0.5 至 1 加仑之间,具体取决于机组型号、货物性质、环境温度及负荷强度。一名全年高强度运行冷藏车的司机,仅制冷机组一年即可消耗逾 1000 加仑柴油。按每加仑 24.3 美分计算,可退还的消费税达数百美元/车/年——这笔资金多数个体车主从未申领,因其不知冷藏用油在税务上可与公路驱动用油分离处理。
小承运商如何实际申领该抵扣
对有意申领此项抵扣的小型承运商而言,操作机制需清晰掌握,但强烈建议在申报前咨询合格税务专业人士。
最常用路径是填写美国国税局 4136 表《已缴联邦燃油税抵扣申请表》,随年度所得税申报表一并提交。申报人需列明用于非应税用途的加仑数,乘以每加仑抵扣率,再从应缴所得税中扣减该金额。
若不愿等待年度申报,另有两条替代路径:一是填写8849 表,用于年内分期申请退税;二是对已按季度申报联邦消费税(720 表)的纳税人,可在 720 表附表 C 中申报。需注意分期退税路径设有门槛:通常需累计可抵扣金额达 750 美元方可提交 8849 表;若当季未达标,则余额自动结转至下一季度。
另有一项新规值得注意:自 2024 纳税年度起,IRS 要求申报人必须随申报表附上《燃油税抵扣计算支持说明》,详述抵扣金额核算依据。此举系 IRS 全面加强监管的一部分。
合规文档是申领成败关键
燃油税抵扣是当前遭滥用最严重的税收抵扣项目之一,IRS 对此心知肚明。自 2022 年起,该机构已就违规燃油税抵扣申报开出逾 1.62 亿美元罚单,并依据《国内税收法典》第 6702(a)条,对每份“无理申领”申报表处以 5000 美元民事罚款。IRS 会交叉核验申报数据与美国能源信息署(EIA)公布的燃油价格数据,以验证数值真实性;若某项申报与其运营规模明显不符,将立即触发审查。
这绝不应阻止合法冷藏运营商申领其本应获得的抵扣。但它意味着,该项抵扣能否成功兑现,完全取决于文档质量。能清晰证明多少加仑柴油进入制冷机组、并与牵引车用油严格分离的运营商,处于强势地位;而仅凭估算、缺乏支撑材料的申报者,则必然面临风险。
构建可信记录最稳妥的方式,是在购油环节即实现分离。部分运营商采用专用燃油卡或单独交易渠道专购冷藏用油,由此自动生成清晰、自动的纸质轨迹,精确显示注入制冷机组的柴油量。事实上,冷藏用油常已在加油站泵端单独购买,使该操作具备高度可行性。这种干净分离,正是可捍卫抵扣与随意估算之间的本质区别。
诉讼揭示的行业信号
Prime Inc. 的诉讼提醒业界:即便最大、最成熟的承运商,亦正全面审视其成本结构每一项细节;而针对非驱动用途燃油征收的联邦消费税,确属值得全力争取的真金白银。IRS 驳回 Prime Inc. 此前行政申诉,且该公司仍决意将争议诉至联邦法院,表明在大型车队产生的金额规模下,冷藏用油税务处理确属实质性争议问题。法院最终裁决或将厘清冷藏用油在整个行业的税务定性。
但个体车主无需坐等 Prime Inc. 诉讼结果才采取行动,因为针对冷藏及辅助设备用油的燃油税抵扣政策早已确立,且可通过常规流程申领。Prime Inc. 所诉争的,是其大规模申请遭拒后的司法救济;小型承运商面临的,仅是是否启动常规抵扣申报这一简单选择——而现实中,绝大多数人尚未行动。
结论简明有力:若您从事冷藏货运,或使用柴油驱动任何不移动卡车的辅助设备,该燃油所缴联邦消费税极可能可全额退还,且本就属于您应得的资金。请精准追踪耗油加仑数,确保文档无懈可击,咨询熟悉运输业税务的专业人士,并停止将这笔钱留在 IRS 账上。Prime Inc. 正为自身份额走上法庭;而属于您的那部分,正静待一张多数个体车主从未填写过的申报表。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。